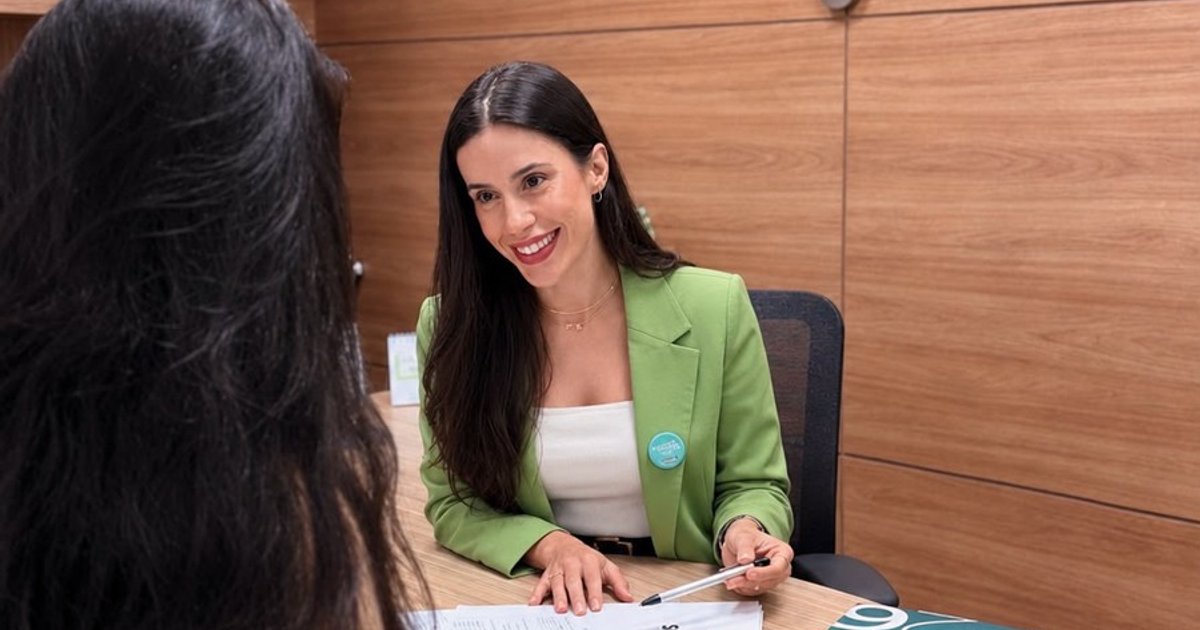
A forma como o dinheiro é destinado — se fica parado ou é aplicado — define se ele perde valor ou cresce ao longo do tempo. A gerente da agência Sicoob em Cabo Frio, Rebeca Cristina Valdo Thomaz, detalhou os critérios que separam a simples reserva da aplicação financeira.
Segundo reportagem do G1, guardar dinheiro costuma significar manter o valor em conta-corrente, poupança ou em casa, com liquidez imediata, mas rendimento baixo ou nulo. Investir, por outro lado, envolve aplicar em ativos como fundos, renda fixa ou ações, aceitando prazos e riscos variados em troca de potencial de ganho real acima da inflação.
A especialista destacou que a escolha depende do objetivo: reservas de emergência pedem liquidez diária e segurança, enquanto metas de médio e longo prazo, como aposentadoria ou compra de imóvel, ganham com aplicações que pagam juros compostos. O perfil de risco do investidor também orienta a alocação entre produtos conservadores, moderados ou arrojados.
No cenário atual, com a taxa Selic em patamar que ainda remunera a renda fixa, deixar o dinheiro parado na conta-corrente representa perda de poder de compra. A educação financeira ajuda a comparar taxas, prazos de resgate e impostos, evitando surpresas no momento do saque.
Os princípios valem para qualquer pessoa que utilize serviços bancários ou corretoras, independentemente da cidade onde mora. Conhecer as opções disponíveis nas agências e nas plataformas digitais permite montar uma carteira alinhada ao momento de vida e ao orçamento familiar.
Distinguir reserva de investimento é o primeiro passo para fazer o dinheiro trabalhar a favor dos objetivos e não contra a inflação.